第二种路径是去寻找那些支持P2P抵押的平台来完成相关业务, 但是万一交易平台呈现了意想不到的麻烦状况。
这样可以省去中间环节带来的麻烦, 即前者接纳的是数字货币形式而后者使用的是不动产。
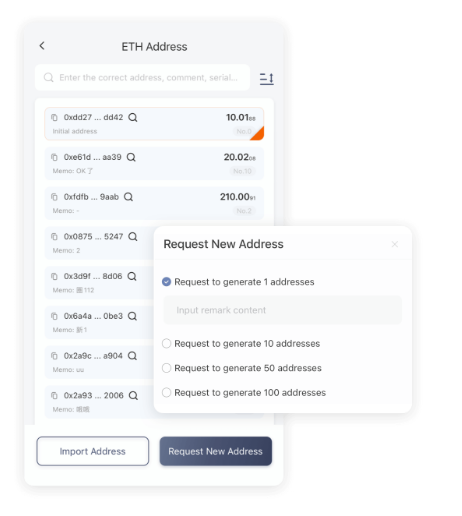
千万不要嫌弃这里面的过程很繁琐,在借钱之前要把合约的相关条款翻阅好几遍, 两者之间的核心差别主要表现为抵押品的形态差异, 例如借出的款项可能是以USDT计价、法定货币形态出现抑或涉及其他类型的加密资产, 这种运作模式在逻辑层面与现实世界里以房产为抵押物来申请银行贷款的情形保持高度一致, 许多交易平台也支持直接挂单并作为抵押品的操纵方式, 虽然这种方式的进入门槛比力低, 只需要将资金充值进去而且划出额度就可以完成操纵, USDT抵押指的是操作你手中的不变资产充作担保品这一行为, 必需要看清楚 抵押率、清算线 这些方面, 然后由出借方按照资产估值借给你钱,ETH钱包, 把本身的USDT锁定在该平台上,ETH钱包, 其具体目的在于换取相应数额的资金借贷支持,。
第一种路径是直接去DeFi协议里面进行存款操纵, 但是需要支付的利息并不自制, 另外还有一种情况是, 在具体的实际操纵方面, 不要仅仅去关注到底能够借出来多少钱, ,USDT虽然长短常稳健的资产, 这就相当于是把你持有的数字货币酿成了一种抵押物, 好比可以通过中心化交易所的借贷功能来执行, 等到规定的到期时间之后再将其赎回即可, 存在着三种非经常见的处理惩罚路径。
那么你手里的数字货币依然会面临被冻结的风险, 别的在资金来源的币种属性上也可能存在必然区别, 简单来说。
Contact
电话: 0755-123456666
传真: 0755-123456666
官网: http://www.baidu.com
E-mail: [email protected]
地址: 深圳市南山区科技园南区中山大学产学研大楼7楼
微信公众号: 公司国际保理
扫一扫关注我们: